
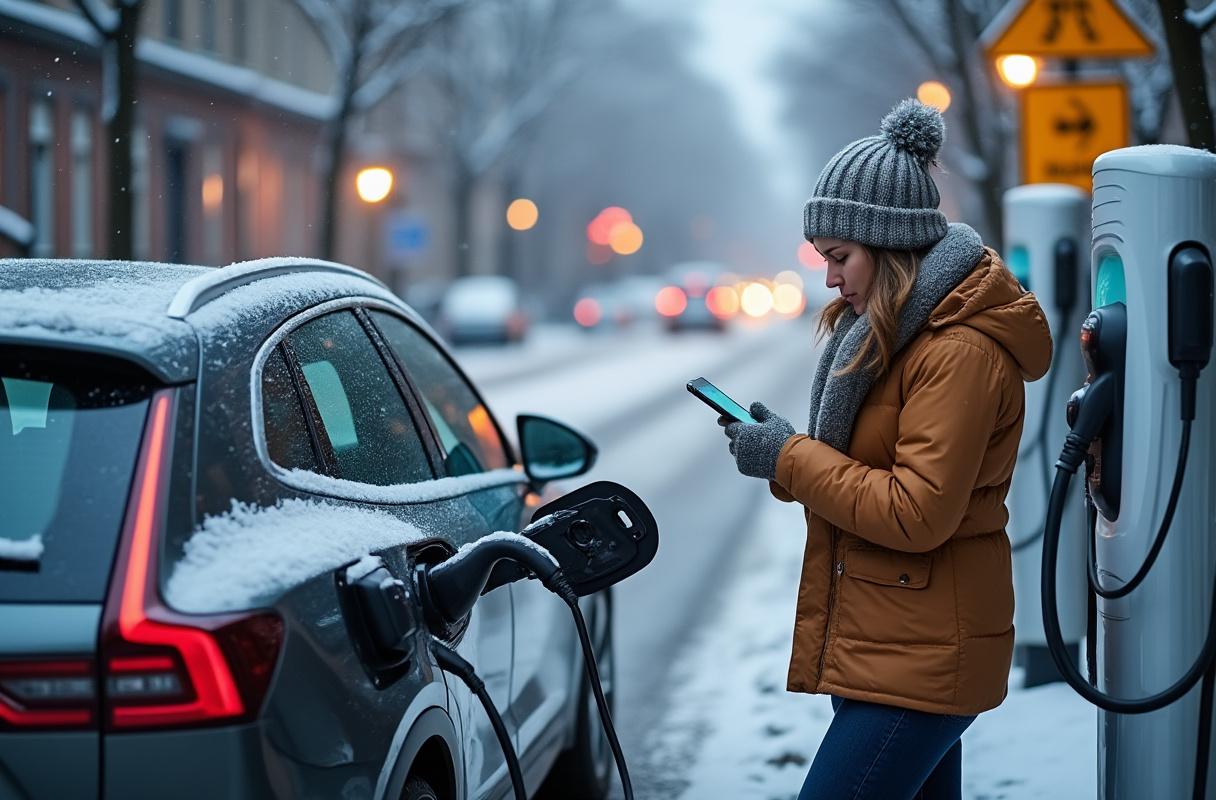
Un hiver de glace sur la route, une voiture immobilisée devant un portail, et l’attente qui semble durer une éternité : ces images résument parfaitement les enjeux de la protection automobile en 2026. Face à des tarifs assurance auto en hausse prévue de 4 à 8% et à la montée en puissance des véhicules électriques, choisir la meilleure assurance 2026 ne se limite plus à trouver le prix le plus bas. Il s’agit d’entrelacer garanties robustes, assistance adaptée et réseau de réparation performant pour assurer la continuité des trajets et préserver la valeur du véhicule.
La sélection qui suit met en lumière les tendances du marché : l’importance croissante de l’assistance 0 km, la valeur stratégique d’un véhicule de remplacement longue durée, la couverture spécifique des batteries électriques et l’impact réel de la télématique sur la prime. À travers l’histoire d’un conducteur urbain et d’une conductrice rurale, les choix d’assureurs se dévoilent comme autant de récits où la protection rencontre la vie quotidienne.
- Comparer au-delà du prix : privilégier garanties et service.
- Assistance 0 km : facteur majeur de tranquillité pour tous les profils.
- Véhicule électrique : vérifier batterie, câble et assistance spécialisée.
- Télématique : possibilité de réduire la prime jusqu’à 30% contre des conditions précises.
- Profils ciblés : jeunes, gros rouleurs, urbains et propriétaires d’EV doivent adapter la couverture.
Méthodologie du comparatif assurance auto 2026 et critères retenus
La construction d’un comparatif assurance auto repose sur une approche multicritère, pensée pour rendre compte de la diversité des usages et des attentes en 2026. Plutôt qu’une simple mise en miroir des tarifs assurance auto, l’analyse articule le coût, la profondeur des garanties et la qualité de l’accompagnement lors d’un sinistre. Les pondérations appliquées reflètent l’impact réel de chaque composante sur le budget et la sérénité de l’assuré.
Concrètement, le classement s’appuie sur les critères suivants : prix et promotions (25%), couvertures et options (20%), assistance et mobilité (15%), gestion sinistre (15%), franchises et exclusions (10%), satisfaction client (10%) et enfin spécificités 2026 (5%) comme les offres pour véhicules électriques et la télématique.
Pourquoi ces pondérations ?
Le prix reste déterminant, mais il ne peut plus être le seul guide. Un contrat moins cher peut entraîner des frais hors couverture ou des franchises élevées en cas d’accident responsable. À l’inverse, une assurance légèrement supérieure en tarif peut faire économiser du temps et de l’argent lors d’une panne grâce à une assistance 0 km ou un véhicule de remplacement long terme.
La gestion des sinistres, évaluée par la réactivité, la clarté du suivi et la qualité des réparations, pèse fortement : une mauvaise prise en charge peut multiplier les désagréments et les frais indirects (déplacements, perte de mobilité). Le critère « spécificités 2026 » capte l’innovation : offres pour VE, digitalisation et télématique sont désormais des facteurs différenciants.
Profils testés et scénarios pratiques
Pour illustrer la méthodologie, cinq profils types ont été soumis aux mêmes offres : le jeune conducteur, le conducteur expérimenté avec bonus, le propriétaire d’un véhicule électrique/hybride, le gros rouleur (>20 000 km/an) et le conducteur urbain. Chaque profil a généré des scénarios de sinistre (bris de glace, accrochage, panne batterie), afin de mesurer non seulement le coût mais la valeur ajoutée des garanties.
Par exemple, la comparaison pour un propriétaire d’EV inclut l’analyse de la couverture batterie, du remorquage spécialisé et de la prise en charge du câble de recharge. Pour un urbain, l’accent porte sur le tiers payant vitrage et les garanties contre le vandalisme.
Enfin, la méthodologie s’inspire des données publiques et des retours clients certifiés, tout en intégrant des simulations réelles de devis et des tests de résiliation pour vérifier la fluidité administrative. Ce travail pragmatique vise à proposer un classement cohérent, centrée sur le rapport qualité-prix réel.
Insight clé : une méthodologie multicritère permet de révéler des assureurs qui, malgré un tarif supérieur, offrent une valeur nette supérieure en cas de sinistre.
Top 10 des meilleures assurances auto en 2026 : forces, vigilance et tableau comparatif
Le marché 2026 présente des acteurs traditionnels et des pure players digitaux, chacun offrant des combinaisons de couverture assurance et de services clients variés. Le classement met en avant des assureurs qui se distinguent par l’assistance, la personnalisation, ou le rapport qualité/prix. L’ordre suit une évaluation fine des garanties et du service en situation réelle.
Le tableau ci-dessous synthétise les points forts et les éléments de vigilance identifiés pour le Top 10.
| Rang | Assureur | Idéal pour | Points forts | Points de vigilance | Formule conseillée |
|---|---|---|---|---|---|
| 1 | Allianz | Tous profils, VE | Assistance 0 km, VR 30j, réseau agréé | Tarifs premium | Tous risques + Pack Mobilité |
| 2 | AXA | Familles, tous risques | Prévention, services | Franchise bris de glace | Tous risques |
| 3 | MAIF | Conduite responsable | Éthique, accompagnement | Sélectivité profils | Tous risques |
| 4 | Groupama | Ruraux, agriculteurs | Proximité, mutualisme | Couverture urbaine limitée | Intermédiaire |
| 5 | MACIF | Jeunes, familles | Tarifs attractifs | Options payantes | Tiers étendu |
| 6 | MAAF | Budget maîtrisé | Prix compétitifs | Assistance 25 km | Tiers étendu |
| 7 | MMA | Tous profils | Équilibre prix/garanties | Réseau réparateurs réduit | Tous risques |
| 8 | Generali | Véhicules haut de gamme | Personnalisation | Tarifs élevés | Tous risques |
| 9 | Direct Assurance | Connectés, petits budgets | 100% digital, tarifs serrés | Assistance limitée | Tiers + |
| 10 | AMV | Petits budgets | Tarifs d’appel | Franchises élevées | Tiers |
L’examen détaillé révèle des tendances : Allianz domine grâce à son assistance 0 km et son véhicule de remplacement jusqu’à 30 jours, une garantie cruciale en cas de réparations longues. AXA séduit par ses services de prévention, tandis que MAIF attire les conducteurs sensibles à une démarche mutualiste et éthique.
Pour ceux qui cherchent un parcours 100% digital à moindre coût, Direct Assurance reste une option pertinente, mais elle demande une vigilance sur l’assistance et les franchises. Le profil de chaque conducteur influe donc fortement sur le classement personnel : une famille avec un véhicule récent ne privilégiera pas les mêmes critères qu’un jeune conducteur urbain.
Pour faciliter la recherche, il est recommandé d’utiliser un comparateur assurance auto qui confronte offres et options en fonction du kilométrage, de l’usage et de la valeur du véhicule. Cette étape permet d’écarter rapidement les formules incomplètes et d’isoler les offres offrant le meilleur rapport garanties / tarifs.
Insight clé : un tableau clair et un comparatif méthodique transforment la complexité du marché en choix pragmatique.
Choisir la meilleure assurance 2026 selon votre profil et la protection véhicule
Dans la vie de Camille, une enseignante citadine, et de Julien, agriculteur en zone rurale, les besoins en couverture diffèrent profondément. Le récit de leurs parcours permet d’expliquer pourquoi la notion de meilleure assurance 2026 est toujours relative au profil et à l’usage.
Cas pratique : Camille, conductrice urbaine
Camille parcourt peu de kilomètres mais subit fréquemment des dommages de stationnement et des bris de glace. Pour elle, la priorité est la couverture bris de glace en tiers payant et une franchise modérée. Une formule tous risques avec option bris de glace renforcée et véhicule de remplacement pour quelques jours est adaptée.
Des assureurs comme Allianz ou MMA, avec un réseau vitrage dense et des garanties bris de glace sans avance de frais chez les partenaires, offrent un confort évident. Camille bénéficiera aussi d’une analyse du coût sur 3 ans : une prime légèrement supérieure peut être amortie par l’absence d’avance de frais et la réduction du stress administratif.
Cas pratique : Julien, conducteur rural
Julien, plus exposé aux intempéries et éloigné d’un grand réseau d’agences, privilégie la proximité et l’assistance 0 km. Groupama et certains réseaux mutualistes présentent une implantation locale solide et des offres adaptées aux zones peu denses. Une formule intermédiaire incluant vol, incendie et assistance 0 km est souvent plus pertinente qu’une réduction tarifaire ponctuelle.
Pour le gros rouleur, la question du kilométrage contraint souvent à opter pour une formule couvrant mieux l’usure et proposant un véhicule de remplacement prolongé en cas de sinistre majeur. Les profils dépassant 20 000 km/an doivent aussi vérifier les clauses limitant la couverture au-delà d’un seuil kilométrique.
Orientation selon l’âge du véhicule et son financement
Pour une voiture récente ou en crédit, tous risques s’impose généralement afin de protéger la valeur résiduelle et éviter une facture lourde en cas d’accident responsable. Si la valeur du véhicule dépasse 8 000 €, une couverture complète est conseillée. À l’opposé, un modèle ancien et de faible valeur sera souvent mieux servi par un tiers étendu.
Le choix se complète par l’analyse des franchises : une franchise trop élevée diminue l’intérêt d’une prime basse en cas d’accident. Il convient de calculer le point d’équilibre entre prime annuelle et franchise probable selon la fréquence et la gravité des sinistres personnels.
Pour affiner son choix, la souscription d’une simulation en ligne est utile. Par exemple, tester une simulation assurance auto permet d’adapter les options à son profil et d’observer l’impact des franchises et des options sur le tarif.
Insight clé : la meilleure assurance est celle qui concorde le plus précisément avec l’usage réel du véhicule et la capacité financière à assumer une franchise.
Assurance automobile pour véhicules électriques : garanties voiture et innovations 2026
La transition vers les véhicules électriques transforme les attentes en matière de protection véhicule. Les réparations, l’importance de la batterie et les accessoires de recharge imposent des garanties spécifiques. Le marché en 2026 propose des solutions dédiées, parfois intégrées aux packs mobilité.
Garanties essentielles pour EV
Plus qu’un simple moteur, la batterie représente souvent la part la plus coûteuse d’un véhicule électrique. Les garanties doivent couvrir l’incendie, la détérioration et, selon les contrats, la défaillance prématurée. Il faut aussi vérifier la couverture du câble de recharge, souvent oublié dans les contrats classiques.
Les assureurs leaders proposent désormais des options EV couvrant : la batterie, le câble de recharge, l’assistance spécialisée et la prise en charge de la borne domestique en cas de dommage causé par une surtension ou un défaut d’installation. Allianz propose une offre dédiée avec un tarif exemple affiché autour de 44,47€/mois pour certaines configurations.
Assistance et réseau de réparateurs habilités
Le remorquage d’un VE nécessite parfois des moyens spécifiques et l’envoi vers un atelier habilité pour les systèmes HV. Vérifier la densité du réseau agréé est donc capital. Une assistance 0 km, là encore, change la donne : pouvoir compter sur un remorquage adapté et un diagnostic rapide évite l’immobilisation prolongée.
Par ailleurs, les offres qui incluent un véhicule de remplacement adapté (thermique ou électrique) permettent de conserver la mobilité pendant la réparation, un critère qui pèse lourd dans la perception de la qualité du service.
La télématique devient un outil pertinent pour les propriétaires de VE. En surveillant la manière de conduire, le kilométrage et les habitudes de recharge, certaines offres peuvent moduler la prime à la baisse. Toutefois, il faut rester vigilant sur la protection des données et les conditions exactes d’application des réductions.
Pour simuler l’impact d’une assurance spécifique EV chez un grand acteur, une simulation assurance auto Allianz peut fournir des exemples concrets de tarifs et d’options disponibles, facilitant la comparaison entre offres et la prise de décision.
Insight clé : pour un véhicule électrique, la valeur de l’assurance se mesure à la qualité de la couverture batterie et à la capacité du réseau à offrir une réparation spécialisée rapidement.
Comment optimiser tarifs assurance auto et choisir les bonnes options assurance voiture
Face à la hausse des tarifs et à la diversité des offres, voici des tactiques concrètes pour réduire la dépense sans sacrifier la protection. L’objectif est d’optimiser le rapport garanties / tarifs en ciblant les options réellement utiles.
Stratégies pour réduire la prime
- Comparer régulièrement avec un outil en ligne et utiliser un comparateur assurance auto pour vérifier les promotions et offres multi-contrats.
- Opter pour la télématique si le profil de conduite le permet ; jusqu’à 30% de réduction est possible, sous réserve des conditions contractuelles.
- Adapter la formule selon la valeur réelle du véhicule : tiers étendu pour les voitures anciennes, tous risques pour les voitures récentes et financées.
- Réduire les options superflues et négocier le rachat partiel de franchise si cela s’avère rentable.
Chaque option doit être évaluée en euro par euro : par exemple, l’ajout d’un véhicule de remplacement sur une formule basique peut coûter quelques euros par mois et éviter une dépense significative en cas de sinistre. Le calcul à moyen terme (3 ans) permet d’apprécier la rentabilité des options.
Actions pratiques au moment de la souscription
Demander un devis détaillé et comparer les franchises sur chaque garantie. Vérifier la présence d’un réseau agréé local et les conditions du tiers payant pour le vitrage ou la réparation. Enfin, lire attentivement les exclusions : elles peuvent annuler l’intérêt d’une couverture jugée complète.
Pour ceux qui cherchent une solution économique, des offres « pas cher » existent mais exigent prudence. Un regard sur les options et les exclusions est essentiel avant de céder à l’attraction d’un tarif très bas. Des ressources en ligne proposent des listes d’offres compétitives, telles que des pages dédiées à l’assurance auto pas cher, à consulter avec méthode.
Processus de changement d’assureur et loi Hamon
La loi facilite désormais la mobilité des assurés : après un an de contrat, il est possible de résilier à tout moment. Le nouvel assureur gère souvent les démarches administratives, simplifiant le changement. Profiter de cette fenêtre pour mettre en concurrence les offres permet de capter des économies substantielles.
Enfin, la gestion des sinistres influence fortement le coût global. Un assureur réactif, capable de proposer du tiers payant et un accompagnement humain dans les situations complexes, limitera le stress et les pertes indirectes. Il est donc essentiel d’évaluer la réputation en matière de gestion des sinistres et les avis certifiés avant de signer.
Insight clé : l’optimisation se gagne par la comparaison fine des garanties, la compréhension des franchises et l’utilisation stratégique de la télématique et des promotions.