
Voyager avec un furet transforme un simple trajet en une série de choix pratiques et d’inquiétudes légitimes. Entre la place du compagnon dans l’habitacle, la solidité des dispositifs de transport et la relation entre les garanties d’un contrat et la réalité des sinistres, il existe un fossé que chaque propriétaire doit combler. Cet article éclaire ce parcours en croisant témoignages, cas concrets et repères techniques pour mieux appréhender la couverture animal au sein d’une police d’assurance auto. Il aborde la manière d’évaluer son profil de conducteur, d’utiliser les comparateurs pour trouver la meilleure offre, et de vérifier les clauses capitales concernant l’assurance responsabilité et les garanties liées aux dommages auto causés ou subis lorsque l’animal est présent. L’enjeu est double : protéger la sécurité animal pendant les trajets et s’assurer que l’assurance véhicule prise en charge réelles situations. Les exemples présents, inspirés de situations vécues par des propriétaires, permettent de transformer des termes juridiques abstraits en décisions concrètes pour la vie quotidienne.
- Profil conducteur : connaître son historique pour réduire les risques et adapter la formule.
- Comparateurs : gagner du temps et jusqu’à 360€ d’économie moyenne annuelle en sélectionnant l’offre optimale.
- Garanties clés : responsabilité civile, vol, assistance, et options spécifiques pour transport d’animaux.
- Coordination : penser assurance NAC, habitation et auto pour éviter les zones grises en cas de sinistre.
- Prévention : sécuriser le transport du furet réduit le risque d’accident et facilite les démarches de remboursement.
Furets et assurances auto : comprendre l’enjeu de la couverture animal
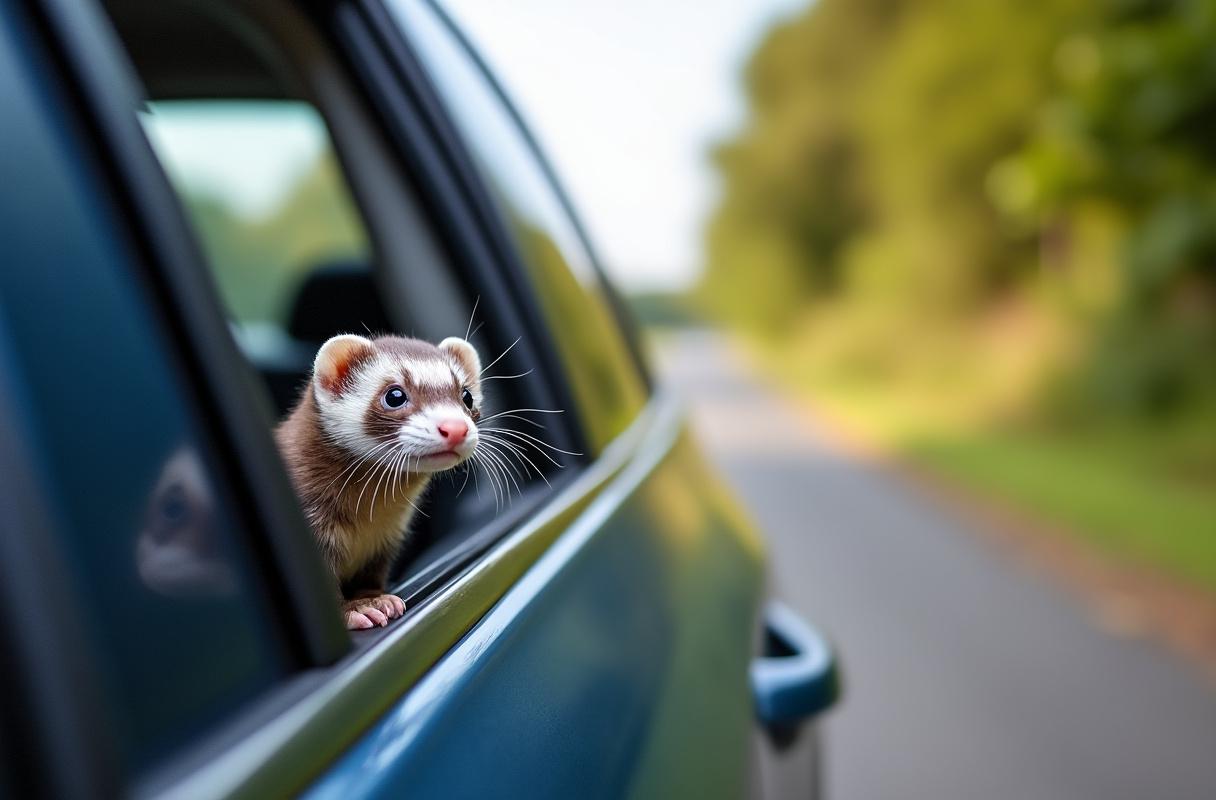
Une scène souvent répétée : un véhicule s’arrête sur une aire de repos. Le propriétaire ouvre une caisse et un petit museau curieux apparaît. Ce moment, tendre et fugitif, est aussi l’élément déclencheur d’interrogations sur la bonne assurance furet à détenir. La présence d’un furet dans une voiture modifie le profil de risque perçu par l’assureur, tout comme un véhicule aménagé ou une conduite fréquente sur autoroute.
Pour comprendre ces interactions, il est utile d’imaginer le fil conducteur d’une famille fictive : Clara et son furet Milo. Clara travaille en périphérie d’une grande ville et parcourt quotidiennement une trentaine de kilomètres. Elle transporte parfois Milo pour des rendez-vous chez le vétérinaire ou pour de courts déplacements. Son expérience illustre très concrètement pourquoi la question de la couverture animal n’est pas anecdotique. Si Milo, en se déplaçant, provoque une distraction et cause un accident mineur, deux dimensions juridiques se confrontent : la prise en charge des dommages auto au tiers et la protection du furet face à des soins vétérinaires urgents.
La plupart des contrats d’assurance auto incluent la responsabilité civile obligatoire, conçue pour indemniser les victimes d’un accident causé par le conducteur. Toutefois, la responsabilité liée à un animal se joue parfois en dehors de ce cadre : des dégradations à l’intérieur d’un véhicule loué, des morsures ou des dommages causés à un tiers lors d’une sortie peuvent relever d’une assurance habitation ou d’une assurance pour animaux. Ainsi, la simple certitude d’être couvert ne suffit pas : il faut comprendre qui prend en charge quoi, et dans quelles limites.
Dans certains cas, des assureurs proposent des options spécifiques pour les animaux transportés : prises en charge des frais vétérinaires en cas d’accident sur la route, assistance pour rapatriement de l’animal, ou franchise aménagée. Ces offres varient fortement d’un contrat à l’autre et conditionnent la rapidité de la réponse en cas de sinistre. L’expérience montre que les propriétaires qui anticipent — en sécurisant le transport et en lisant attentivement les clauses — évitent des déconvenues financières et émotionnelles importantes.
Au-delà des garanties, la prévention tient une place centrale. Un furet calfeutré dans une caissette ventilée, fixé sur la banquette arrière, réduit notablement le risque de distraction. Cette prudence se double d’un avantage contractuel : certains assureurs regardent favorablement les dispositifs de sécurité adoptés par le conducteur, ce qui peut jouer en faveur d’une prime plus douce. Cette avancée conduit naturellement à la question suivante : comment évaluer son profil et choisir une assurance adaptée ?
Insight : penser la présence d’un furet en voiture comme un paramètre de sécurité, autant que comme une préoccupation affective, permet d’anticiper les besoins d’assurance et de protection.
Comment évaluer son profil de conducteur pour mieux choisir assurance
La première étape dans le choix d’un contrat est l’analyse du profil du conducteur. Ce diagnostic ne se limite pas à l’âge ou à l’expérience : il englobe l’usage du véhicule, la zone géographique de circulation et la fréquence des trajets avec un animal. Par exemple, un conducteur qui parcourt quotidiennement de longues distances avec son furet aura des exigences différentes d’un retraité qui transporte son compagnon seulement lors de rares sorties.
Pour construire ce profil, il est conseillé de lister précisément les éléments suivants : historique de sinistres, kilométrage annuel, type de véhicule, fréquence d’embarquement du furet et dispositifs de sécurité utilisés. Ces informations permettent ensuite de choisir entre une formule au tiers, intermédiaire ou tous risques. La formule choisie doit être en adéquation avec la valeur du véhicule et le niveau de protection souhaité pour l’animal.
Un tableau synthétique facilite les comparaisons et éclaire les choix possibles. Voici un exemple utile pour visualiser rapidement les options :
| Formule | Couverture principale | Idéal pour | Coût indicatif |
|---|---|---|---|
| Au tiers | Responsabilité civile | Véhicule ancien, faible usage | Bas |
| Intermédiaire | Au tiers + vol/incendie | Usage régulier, budget modéré | Moyen |
| Tous risques | Tout dommage y compris collision | Véhicule neuf ou haut de gamme | Élevé |
Ce tableau doit être lu comme un guide : le coût réel dépendra du profil personnel. Par exemple, Clara (la conductrice fictive) constate que, même avec un véhicule de valeur moyenne, la répétition des trajets avec Milo la conduit vers une formule intermédiaire offrant une meilleure tranquillité d’esprit. En outre, l’utilisation d’un comparateur permet d’extraire des offres mieux calibrées selon ce profil.
Parmi les outils disponibles, certains sites partagent des analyses sur les différents comparatifs présents sur le marché. Pour une vue d’ensemble des solutions, consulter un dossier spécialisé peut être utile ; il existe des ressources en ligne qui listent et décrivent les comparatifs actuels.
Autre point crucial : le budget mensuel alloué à l’assurance véhicule. Il est sage de déterminer une fourchette acceptable et d’interroger le rôle des franchises. Une franchise élevée réduit la prime mais augmente le reste à charge en cas de sinistre. La décision dépendra également de l’aptitude financière à faire face à un sinistre soudain, notamment un accident impliquant un furet nécessitant des soins coûteux.
En complément, il est pertinent d’énumérer les critères incontournables au moment de comparer :
- Présence d’une assurance responsabilité couvrant les dommages causés par l’animal.
- Délai et qualité des remboursements en cas de frais vétérinaires.
- Options d’assistance et rapatriement de l’animal.
- Exclusions spécifiques aux NAC (nouvelles espèces de compagnie).
Pour ceux qui souhaitent optimiser leur budget, il existe des conseils concrets pour réduire les coûts sans sacrifier la protection. Des guides pratiques proposent des astuces pour diminuer la prime tout en conservant l’essentiel de la couverture.
Insight : définir précisément le profil de conducteur permet de cibler les garanties prioritaires et d’éviter des dépenses inutiles lors du choix d’une assurance.
Garanties essentielles pour une assurance furet et la protection animale en voiture
La troisième étape consiste à identifier les garanties qui protègent à la fois le véhicule et l’animal. Pour un propriétaire de furet, certaines garanties deviennent presque incontournables : la prise en charge des frais vétérinaires en cas d’accident, une clause d’assurance responsabilité couvrant les dommages causés à un tiers par l’animal, et des options d’assistance permettant le rapatriement du conducteur et de l’animal. Ces éléments peuvent être inclus dans un contrat multi-branches ou proposés en option.
Considérons un cas concret : un petit animal provoque une distraction sur l’autoroute et le conducteur heurte un rail de sécurité. Outre les dégâts du véhicule, le furet peut nécessiter une chirurgie d’urgence. Dans ce scénario, il est crucial que l’assureur prenne en charge rapidement les frais vétérinaires et propose une aide au rapatriement. Différentes offres traitent ces situations avec des niveaux d’urgence très variables. Ainsi, le délai de remboursement et la clarté des procédures administratives deviennent des critères décisifs.
Les garanties se déclinent souvent ainsi :
- Accident / maladie : remboursement des soins d’urgence.
- Responsabilité civile : dommages causés à autrui par l’animal.
- Assistance : rapatriement, hébergement d’urgence.
- Protection du véhicule : indemnisation des dégâts provoqués par un incident impliquant l’animal.
Il est nécessaire de lire attentivement les exclusions : de nombreuses polices excluent les maladies chroniques préexistantes, les soins de confort ou certains actes dentaires fréquents chez les NAC. Par exemple, les affections dentaires d’un furet peuvent être partiellement exclues selon les contrats. De plus, l’âge de l’animal peut influencer le plafond de remboursement ou conduire à des exclusions totales au-delà d’un certain âge.
En matière de franchise, la règle générale s’applique : plus la franchise est basse, plus la prime est élevée. Toutefois, pour les propriétaires qui craignent des frais vétérinaires majeurs, une franchise maîtrisée peut éviter un lourd reste à charge. Il convient donc de calculer un scénario probable de sinistre et d’en mesurer l’impact financier selon la franchise choisie.
Les vétérinaires jouent un rôle pivot. Ils conseillent non seulement sur les soins, mais aussi sur la pertinence d’une assurance selon l’état de santé et le mode de vie du furet. Certains cabinets travaillent en partenariat avec des assureurs spécialisés, ce qui peut faciliter les démarches administratives et accélérer les remboursements.
Enfin, la coordination entre assurance auto et assurance NAC mérite une vigilance particulière. Une double couverture mal pensée peut engendrer des doublons ou des refus de prise en charge. Il est donc recommandé de demander explicitement au conseiller quelles garanties prennent le pas en cas de litige et si une coordination avec l’assurance habitation est prévue.
Insight : privilégier des garanties claires et rapides en cas d’urgence animale réduit le stress post-sinistre et protège efficacement la santé du furet.
Comparer les offres et utiliser les comparateurs pour économiser sur l’assurance véhicule
La comparaison est souvent la clé pour obtenir la meilleure combinaison prix/garanties. Les comparateurs en ligne permettent d’accéder rapidement à plusieurs devis et de mettre en regard les caractéristiques principales des contrats. Un avantage notable est la capacité à visualiser des économies potentielles : de nombreux utilisateurs observent une économie moyenne d’environ 360€ par an lorsqu’ils comparent les offres de façon rigoureuse.
Un comparateur bien utilisé présente plusieurs bénéfices : gain de temps, vue d’ensemble des garanties et possibilité d’ajuster les options selon le profil. Toutefois, il faut garder un regard critique : la qualité des offres proposées varie et tous les assureurs ne sont pas nécessairement représentés. De plus, la navigation parmi de nombreuses options peut dérouter certains utilisateurs, rendant utile la sollicitation d’un conseiller en complément.
Pour structurer une comparaison, il est recommandé de :
- Définir les garanties indispensables (frais vétérinaires, responsabilité, assistance).
- Fixer une fourchette budgétaire avant de consulter les offres.
- Vérifier les délais de remboursement et la réputation du service client.
- Regarder les avis d’autres propriétaires pour jauger la réactivité en cas de sinistre.
Des guides pratiques et des ressources spécialisées aident à comprendre les comparatifs et à organiser ses priorités. Pour approfondir les méthodes de comparaison, il est pertinent de consulter des analyses de marché et des conseils pour réduire les coûts de l’assurance.
Les comparateurs ne remplacent pas le conseil personnalisé, mais ils servent de point de départ solide. Après une première sélection, il est souvent utile de demander un devis détaillé et d’échanger avec un conseiller pour lever les zones d’ombre. Les particularités liées aux NAC, comme les exclusions pour certaines maladies, doivent être discutées avec l’assureur pour éviter les surprises.
Parallèlement à la comparaison tarifaire, des astuces concrètes permettent de faire baisser la prime : limiter le kilométrage déclaré, opter pour une franchise adaptée, grouper plusieurs contrats chez un même assureur, ou encore prouver la présence de dispositifs de sécurité pour l’animal. Ces mesures, cumulées, réduisent la facture annuelle tout en préservant une protection animale satisfaisante.
Un dernier conseil : ne pas négliger la lecture des conditions générales. Les différences mineures dans la rédaction des clauses peuvent signifier une différence majeure en situation de sinistre. Une vérification attentive, soutenue par des ressources spécialisées, permet d’arbitrer sereinement entre prix et service.
Insight : bien utiliser un comparateur accélère la recherche de la meilleure offre, mais la décision finale doit intégrer qualité de service et garanties spécifiques pour le furet.
Articulation entre assurance NAC, assurance habitation et assurance auto pour prévenir les dommages auto
L’articulation entre différentes polices d’assurance est un enjeu souvent mal compris. Un incident impliquant un furet qui se traduit par des dommages matériels ou corporels peut engager plusieurs garanties simultanément. Par exemple, si l’animal s’échappe d’une caisse et provoque un accrochage, l’assurance auto indemnisera les victimes via la responsabilité civile, tandis que l’assurance NAC peut couvrir les frais vétérinaires et l’assurance habitation prendre en charge des dégâts intérieurs dans certains cas.
Pour éviter les conflits d’interprétation, il est conseillé de déclarer tous ses animaux à ses assureurs et de demander une clarification écrite sur la répartition des prises en charge. Certains contrats d’habitation incluent une garantie responsabilité civile couvrant les animaux, mais les modalités diffèrent pour les NAC. Une coordination proactive des polices permet de sécuriser le foyer et d’éviter des délais de remboursement qui peuvent s’avérer lourds.
Dans la pratique, une approche organisée consiste à établir un dossier sinistre qui regroupe : constat amiable, certificats vétérinaires, photos des dégâts et échanges écrits avec les assureurs. Un tel dossier simplifie la gestion administrative et accélère les décisions. Les vétérinaires et les experts jouent un rôle de médiation dans ces situations : leur intervention rapide produit des justificatifs médicaux qui facilitent le travail des assureurs.
Un autre aspect pertinent est la prévention active. L’aménagement du véhicule — filet de séparation, caisse solidement fixée, harnais spécifique sur la banquette — réduit significativement les risques d’accident et de blessures pour l’animal. Les compagnies d’assurance apprécient ces mesures et certains assureurs peuvent en tenir compte lors de l’évaluation du risque.
Des initiatives récentes en 2026 montrent une meilleure prise en compte des NAC par certains acteurs spécialisés, qui proposent des formules combinées ou des options spécifiques pour les trajets. Les propriétaires qui voyagent souvent avec leurs animaux bénéficient ainsi de services adaptés, incluant assistance 24/7 et remboursements rapides. Pour approfondir ces pistes et trouver des astuces de réduction de coût, des ressources en ligne offrent des fiches pratiques et des retours d’expérience.
Insight : articuler clairement assurance NAC, habitation et auto, et adopter des mesures de sécurité concrètes transforme la gestion d’un sinistre en un processus maîtrisable et moins anxiogène.
Pour des informations complémentaires sur les comparatifs et les astuces pour réduire le coût des polices, consulter des ressources fiables peut aider à affiner sa stratégie : analyse des comparatifs assurance auto et des recommandations pratiques pour diminuer les frais : astuces pour réduire les coûts d’assurance. Pour des démarches liées au changement d’assurance et au budget, des guides dédiés offrent des étapes claires et applicables immédiatement : changer d’assurance et gérer son budget.